
2027开启TO C战略的关键,
在于以数据为基、以洞察为先、以平台为径、以AI占位。”
对很多医药医疗企业来说,在广告、医生推广、网络销售的政策红线之内,把健康教育与院外服务,做成一门有效的生意,正变得愈发重要。
这个万亿规模的庞大赛道,虽然需求仍在刚性增长,但增长逻辑却发生了变化:医院渠道的支付能力、触达能力与承载能力见顶,广告、医生推广、网络销售的政策红线密集收紧,消费决策场景正与医院分离,转向C端消费者。
与此同时,营销行业也处于AI变革的不确定中,截至2025年底,我国生成式AI用户规模超6亿,根据秒针营销科学院的调研数据,近半数消费者在健康消费决策中「先问AI」;健康信息获取的首要触点开始向AI迁移。营销的信息基础、洞察方法、内容生产与渠道运营,都面临系统性重构。
旧的渠道增长受限,新的入口不断涌现,健康需求的大盘虽然在增长,但品牌的心智争夺却正在转换战场。
对于缺乏TO C营销经验的医药医疗企业而言,这无疑是一大挑战。
为帮助医药医疗企业厘清当下的趋势与挑战,升级营销方法论,并结合政策环境、决策链路与消费者行为差异制定TO C营销策略与实施路径,秒针营销科学院联合明略科技特别发布《AI时代医药医疗行业TO C战略升级白皮书》。
白皮书以「问题诊断—处方建议—治疗方案—安全保障」为脉络,系统回答了医药医疗企业TO C战略升级关键问题。并提出了「以数据为基建、以C端消费者洞察为先、以平台运营为路径、以AI构筑品牌占位的新阵地」的核心升级路径建议,适用于“药品、医疗机构、医疗器械”三个核心细分领域。
完整报告,可扫码获取。
-问题诊断-
四大趋势驱动医药医疗TO C战略升级
规模大、增长稳,医药医疗仍是少数具备高确定性增长的赛道。
全国卫生总费用从2020年7.22万亿元增至2024年9.09万亿元,四年增幅约26%,占GDP比重稳定在6.5%—7.1%。
更宽口径的大健康产业,2025年首次突破10万亿元,预计2030年达16万亿元。
与此同时,驱动医药健康行业增长的板块正在移动。不管是药品、医疗机构,还是医疗器械,增长重心都从院内迁往院外、从治疗迁往预防与日常管理。米内网数据显示,2024年零售药店终端份额升至30.8%,网上药店同比增长14.4%,药店即时零售同比增长31.3%,增速均领跑大盘。
院外不再是补充渠道,而是主战场。
更根本的变化来自消费者。
首先是全国居民健康素养持续提升,数据从2012年的8.8%提升至2025年的33.7%,13年涨了近3倍;其次是消费者已经养成了主动搜索症状、自查指标、对比成分等健康习惯;更重要的,是健康消费决策时机从”生病后”前移到了”日常管理”,如果品牌继续等着患者进医院再触达,就错过了决策链中最重要的一环。
旧的营销模式也在同步失效。一方面,医院渠道的增长空间见顶,2025年全国医院数量净减少551家,入院人次下降4.1%,床位下降2.5%;另一方面,2026年广告、医药代表、健康科普、药品网售、AI内容治理多道新规密集出台,传统营销的流量入口同步收紧。
不过,红线规范的,是”利益驱动式营销”,健康教育与健康消费,成为政策鼓励的合规增长空间。这意味着,院外服务市场正在快速扩容,数据预测,中国院外营销及供应链服务市场预计2030年达4300亿元,其中面向C端的部分从2024年295亿元增至2030年747亿元,年复合增长率16.7%,同期药品终端整体增速为-1.2%。
这些变化串联起了医药医疗企业面临的典型媒介环境:单一短视频平台医疗科普累计观看超5000亿次;生成式AI用户目前已经超过6.02亿,医疗健康是当前AI渗透最深的消费场景之一。
产业、消费者、渠道、政策、媒介的多重变化,也将医药医疗行业的发展重心指向同一个方向——AI时代,医药医疗企业必须升级面向消费者(To C)的沟通与服务能力。
-处方建议-
建设”数据—洞察—占位—监测”的TO C行动体系
方向明确后,下一步是厘清具体的行动路径。
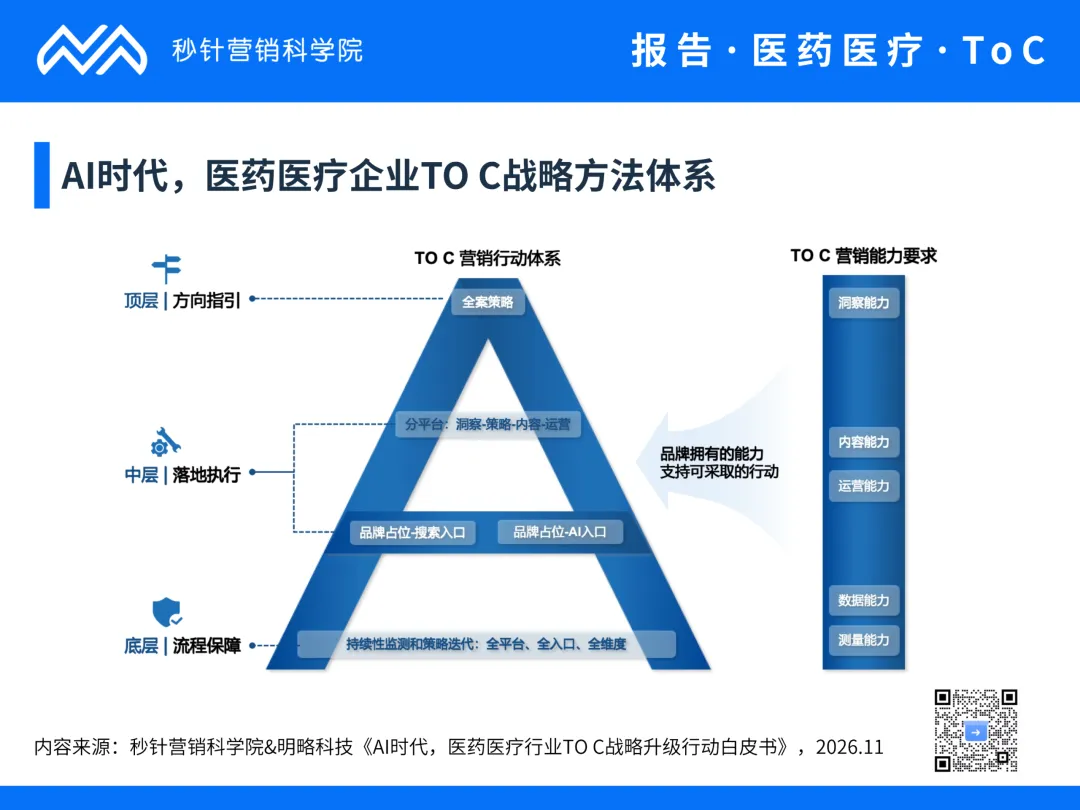
白皮书把医药医疗企业的TO C营销行动体系拆解为三层:
顶层是方向指引,中层是落地执行,底层是流程保障;对应的,是数据、洞察、内容与运营四种能力要求。
◾ 数据是AI时代消费者营销的底座
没有高质量的数据资产作为基础,后续的平台策略、品牌占位都无从谈起。
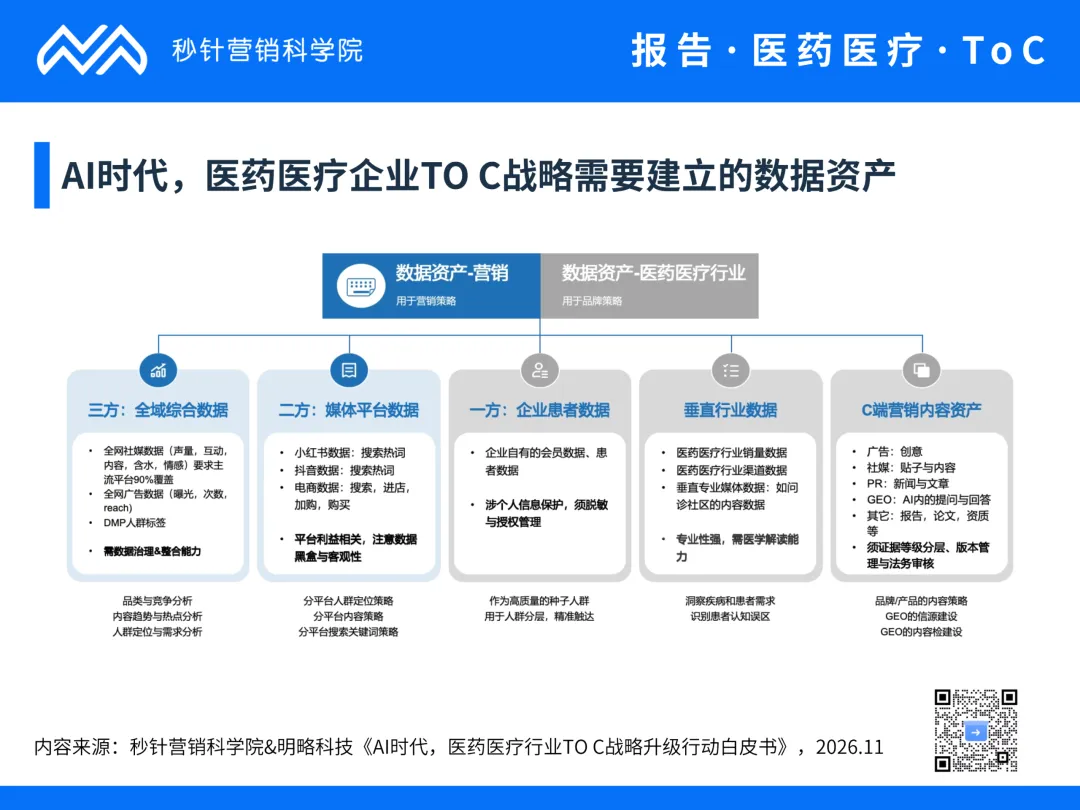
但无论是企业自有数据,还是平台数据源,单一来源都不足以形成可靠洞察。白皮书的建议,是融合三方全域社媒数据、二方媒体平台数据、一方企业患者数据、垂直行业数据与C端营销内容资产五类数据资产,通过交叉验证形成洞察与策略。
◾洞察的价值,在于让营销内容出现在消费者决策的每个节点上
切入点首先是分层:消费者的疾病认知可以划分为四个阶段——症状、疾病、品类、品牌,品牌的沟通策略需要做逐层对应,症状层做疾病教育,疾病层讲治疗路径,品类层给选择标准,品牌层做正确呈现;分层之后是匹配:即让内容与时间、触点、场景正确组合,让品牌传播的内容和”消费者的需求”相匹配。
◾平台选择的核心原则,是基于角色分工组合,不做渠道叠加
比如腾讯系承担规模化触达与品牌投放;抖音是疾病教育与科普传播的放大器,主打医生IP矩阵;微博负责品牌事件与公众声量占位;小红书则是主动搜索与种草决策的主阵地。每个平台在健康决策链路中都承担着不同的职能,也需要不同的内容与打法。
关于品牌占位,白皮书提出了AI入口和搜索入口双占领策略,对应覆盖用户”问AI”与”主动搜”两大场景。
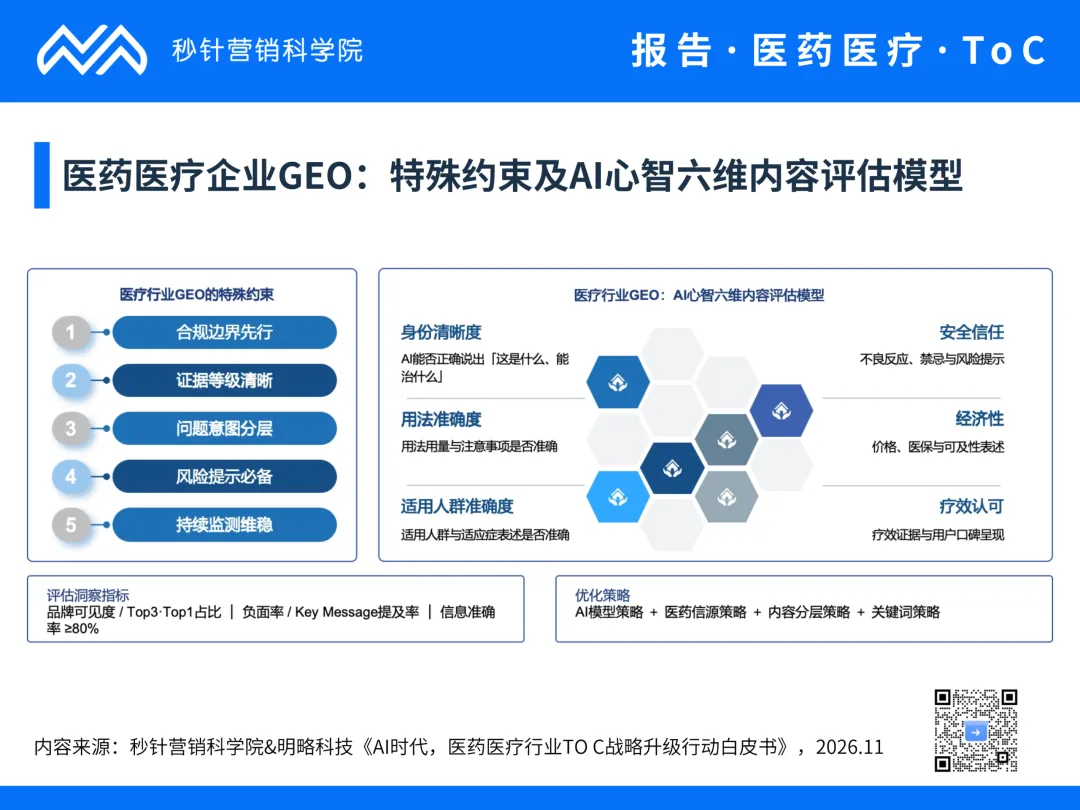
占领AI入口的关键是GEO。根据中国商务广告协会《生成式引擎优化(GEO)团体标准》,品牌做GEO(生成式引擎优化)的目标,应该是已过审、可对公众讲的内容,被AI正确的检索与引用,建立长期的信任资产。医药医疗行业作为高合规要求行业,GEO的本质是”权威信源建设”,而不是”内容铺量”,内容和传播要遵循5个基本原则:合规边界先行、证据等级清晰、问题意图分层、风险提示必备、持续监测维系。
◾没有监测就没有优化
上述所有的执行动作,都需要通过持续的监测去做优化,白皮书建议的行动路径,是品牌建立周报加周例会-月度数据刷新-内容迭代与合规审计的循环往复,让营销从”项目制”变成”运营制”。
-治疗方案-
路径落地真实案例
为了进一步指导企业行动路径落地,白皮书列举了药品、医疗机构、医疗器械三个领域的真实监测案例,作为示范。
本文以药品领域的某抑酸药(胃药)及其所处品类为例,基于社媒数据分析了本品及品类的整体声量、互动量、平台分布,并对讨论作分层。其他案例详见白皮书。
声量及互动量看:过去近6个月相关社媒讨论共计280.6万条、互动3.0亿次,声量常年保持高位并呈现夏季脉冲趋势;
声量分布平台看:抖音以86%声量、96%互动构成内容主场,问答场虽然互动不多,但却是高意图需求的聚集地;
声量分层情况看:90.8%的讨论停在症状与调理层,品类内声量由拉唑类主导。
整体来看,消费者的决策普遍发生在“搜症状→看经验→问用药”的链路上,策略建议是先占据症状场与高频提问场的答案位,再顺认知链路向品牌认知场导流。
-实施保障-
合规要贯穿完整工作流
对医药医疗企业而言,不管最终实施的是哪种TO C战略,合规都是强约束。
如何做到合规呢?关键是把具体的合规点整合到C端营销的工作流程中,包括了立项→生产→审核→发布→监测→复盘。
白皮书建议,上述的每个环节都需要有明确的风险点、控制动作与责任主体,风险发生在哪里,控制节点就设计在哪里。
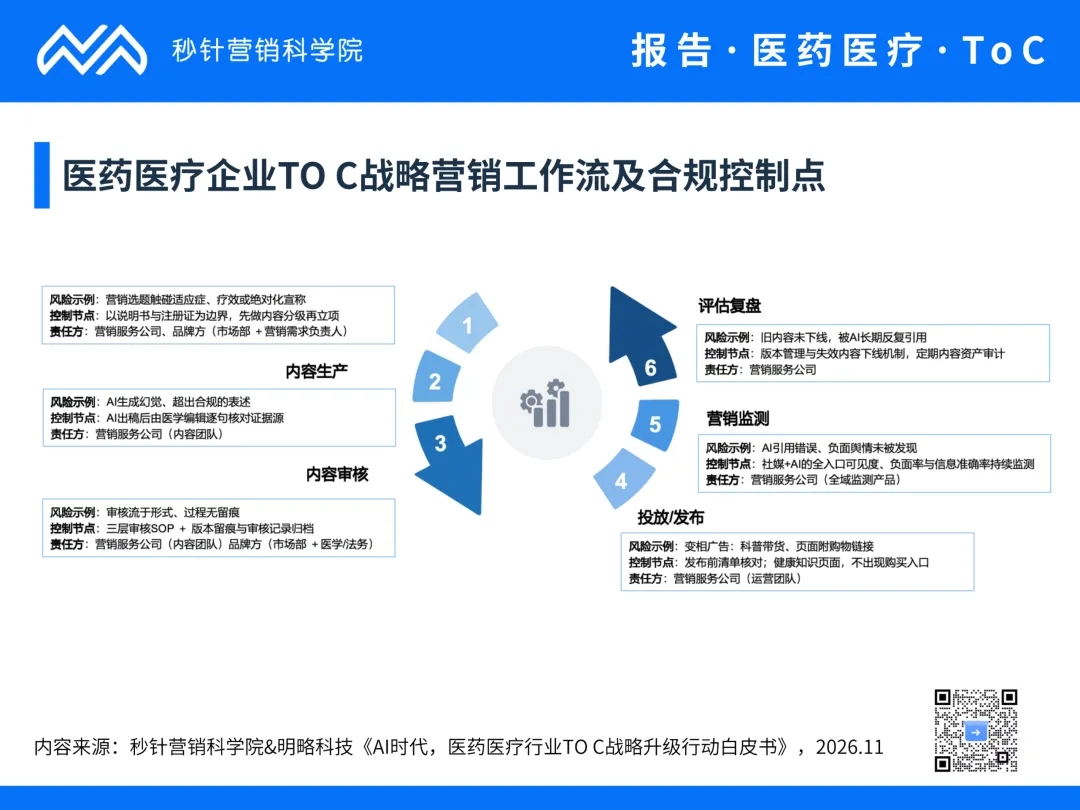
以内容生产为例,AI生成内容需经过”服务商AI初审→人工复审→品牌方终审”三层把关,并履行显式与元数据隐式标识义务。给消费者看的内容要兼顾可读性,给AI准备的内容要按证据等级分层管理。
不同的品类,红线也有差异,需要针对性设计,药品要明确”适应症边界”,医疗机构要明确”科普与导医边界”,医疗器械则要注意”适用范围边界”。
在合作伙伴选择上,白皮书梳理了市场上6类服务商的优势与不足,并给出7维评估体系。
2027年,将是医药医疗行业TO C增长的元年,希望这份白皮书,能为行业提供一套可落地的行动参照。
扫描二维码,可获取《AI时代,医药医疗行业TO C战略升级行动白皮书》完整版。
2027开启TO C战略的关键,
在于以数据为基、以洞察为先、以平台为径、以AI占位。”
对很多医药医疗企业来说,在广告、医生推广、网络销售的政策红线之内,把健康教育与院外服务,做成一门有效的生意,正变得愈发重要。
这个万亿规模的庞大赛道,虽然需求仍在刚性增长,但增长逻辑却发生了变化:医院渠道的支付能力、触达能力与承载能力见顶,广告、医生推广、网络销售的政策红线密集收紧,消费决策场景正与医院分离,转向C端消费者。
与此同时,营销行业也处于AI变革的不确定中,截至2025年底,我国生成式AI用户规模超6亿,根据秒针营销科学院的调研数据,近半数消费者在健康消费决策中「先问AI」;健康信息获取的首要触点开始向AI迁移。营销的信息基础、洞察方法、内容生产与渠道运营,都面临系统性重构。
旧的渠道增长受限,新的入口不断涌现,健康需求的大盘虽然在增长,但品牌的心智争夺却正在转换战场。
对于缺乏TO C营销经验的医药医疗企业而言,这无疑是一大挑战。
为帮助医药医疗企业厘清当下的趋势与挑战,升级营销方法论,并结合政策环境、决策链路与消费者行为差异制定TO C营销策略与实施路径,秒针营销科学院联合明略科技特别发布《AI时代医药医疗行业TO C战略升级白皮书》。
白皮书以「问题诊断—处方建议—治疗方案—安全保障」为脉络,系统回答了医药医疗企业TO C战略升级关键问题。并提出了「以数据为基建、以C端消费者洞察为先、以平台运营为路径、以AI构筑品牌占位的新阵地」的核心升级路径建议,适用于“药品、医疗机构、医疗器械”三个核心细分领域。
完整报告,可扫码获取。
-问题诊断-
四大趋势驱动医药医疗TO C战略升级
规模大、增长稳,医药医疗仍是少数具备高确定性增长的赛道。
全国卫生总费用从2020年7.22万亿元增至2024年9.09万亿元,四年增幅约26%,占GDP比重稳定在6.5%—7.1%。
更宽口径的大健康产业,2025年首次突破10万亿元,预计2030年达16万亿元。
与此同时,驱动医药健康行业增长的板块正在移动。不管是药品、医疗机构,还是医疗器械,增长重心都从院内迁往院外、从治疗迁往预防与日常管理。米内网数据显示,2024年零售药店终端份额升至30.8%,网上药店同比增长14.4%,药店即时零售同比增长31.3%,增速均领跑大盘。
院外不再是补充渠道,而是主战场。
更根本的变化来自消费者。
首先是全国居民健康素养持续提升,数据从2012年的8.8%提升至2025年的33.7%,13年涨了近3倍;其次是消费者已经养成了主动搜索症状、自查指标、对比成分等健康习惯;更重要的,是健康消费决策时机从”生病后”前移到了”日常管理”,如果品牌继续等着患者进医院再触达,就错过了决策链中最重要的一环。
旧的营销模式也在同步失效。一方面,医院渠道的增长空间见顶,2025年全国医院数量净减少551家,入院人次下降4.1%,床位下降2.5%;另一方面,2026年广告、医药代表、健康科普、药品网售、AI内容治理多道新规密集出台,传统营销的流量入口同步收紧。
不过,红线规范的,是”利益驱动式营销”,健康教育与健康消费,成为政策鼓励的合规增长空间。这意味着,院外服务市场正在快速扩容,数据预测,中国院外营销及供应链服务市场预计2030年达4300亿元,其中面向C端的部分从2024年295亿元增至2030年747亿元,年复合增长率16.7%,同期药品终端整体增速为-1.2%。
这些变化串联起了医药医疗企业面临的典型媒介环境:单一短视频平台医疗科普累计观看超5000亿次;生成式AI用户目前已经超过6.02亿,医疗健康是当前AI渗透最深的消费场景之一。
产业、消费者、渠道、政策、媒介的多重变化,也将医药医疗行业的发展重心指向同一个方向——AI时代,医药医疗企业必须升级面向消费者(To C)的沟通与服务能力。
-处方建议-
建设”数据—洞察—占位—监测”的TO C行动体系
方向明确后,下一步是厘清具体的行动路径。
白皮书把医药医疗企业的TO C营销行动体系拆解为三层:
顶层是方向指引,中层是落地执行,底层是流程保障;对应的,是数据、洞察、内容与运营四种能力要求。
◾ 数据是AI时代消费者营销的底座
没有高质量的数据资产作为基础,后续的平台策略、品牌占位都无从谈起。
但无论是企业自有数据,还是平台数据源,单一来源都不足以形成可靠洞察。白皮书的建议,是融合三方全域社媒数据、二方媒体平台数据、一方企业患者数据、垂直行业数据与C端营销内容资产五类数据资产,通过交叉验证形成洞察与策略。
◾洞察的价值,在于让营销内容出现在消费者决策的每个节点上
切入点首先是分层:消费者的疾病认知可以划分为四个阶段——症状、疾病、品类、品牌,品牌的沟通策略需要做逐层对应,症状层做疾病教育,疾病层讲治疗路径,品类层给选择标准,品牌层做正确呈现;分层之后是匹配:即让内容与时间、触点、场景正确组合,让品牌传播的内容和”消费者的需求”相匹配。
◾平台选择的核心原则,是基于角色分工组合,不做渠道叠加
比如腾讯系承担规模化触达与品牌投放;抖音是疾病教育与科普传播的放大器,主打医生IP矩阵;微博负责品牌事件与公众声量占位;小红书则是主动搜索与种草决策的主阵地。每个平台在健康决策链路中都承担着不同的职能,也需要不同的内容与打法。
关于品牌占位,白皮书提出了AI入口和搜索入口双占领策略,对应覆盖用户”问AI”与”主动搜”两大场景。
占领AI入口的关键是GEO。根据中国商务广告协会《生成式引擎优化(GEO)团体标准》,品牌做GEO(生成式引擎优化)的目标,应该是已过审、可对公众讲的内容,被AI正确的检索与引用,建立长期的信任资产。医药医疗行业作为高合规要求行业,GEO的本质是”权威信源建设”,而不是”内容铺量”,内容和传播要遵循5个基本原则:合规边界先行、证据等级清晰、问题意图分层、风险提示必备、持续监测维系。
◾没有监测就没有优化
上述所有的执行动作,都需要通过持续的监测去做优化,白皮书建议的行动路径,是品牌建立周报加周例会-月度数据刷新-内容迭代与合规审计的循环往复,让营销从”项目制”变成”运营制”。
-治疗方案-
路径落地真实案例
为了进一步指导企业行动路径落地,白皮书列举了药品、医疗机构、医疗器械三个领域的真实监测案例,作为示范。
本文以药品领域的某抑酸药(胃药)及其所处品类为例,基于社媒数据分析了本品及品类的整体声量、互动量、平台分布,并对讨论作分层。其他案例详见白皮书。
声量及互动量看:过去近6个月相关社媒讨论共计280.6万条、互动3.0亿次,声量常年保持高位并呈现夏季脉冲趋势;
声量分布平台看:抖音以86%声量、96%互动构成内容主场,问答场虽然互动不多,但却是高意图需求的聚集地;
声量分层情况看:90.8%的讨论停在症状与调理层,品类内声量由拉唑类主导。
整体来看,消费者的决策普遍发生在“搜症状→看经验→问用药”的链路上,策略建议是先占据症状场与高频提问场的答案位,再顺认知链路向品牌认知场导流。
-实施保障-
合规要贯穿完整工作流
对医药医疗企业而言,不管最终实施的是哪种TO C战略,合规都是强约束。
如何做到合规呢?关键是把具体的合规点整合到C端营销的工作流程中,包括了立项→生产→审核→发布→监测→复盘。
白皮书建议,上述的每个环节都需要有明确的风险点、控制动作与责任主体,风险发生在哪里,控制节点就设计在哪里。
以内容生产为例,AI生成内容需经过”服务商AI初审→人工复审→品牌方终审”三层把关,并履行显式与元数据隐式标识义务。给消费者看的内容要兼顾可读性,给AI准备的内容要按证据等级分层管理。
不同的品类,红线也有差异,需要针对性设计,药品要明确”适应症边界”,医疗机构要明确”科普与导医边界”,医疗器械则要注意”适用范围边界”。
在合作伙伴选择上,白皮书梳理了市场上6类服务商的优势与不足,并给出7维评估体系。
2027年,将是医药医疗行业TO C增长的元年,希望这份白皮书,能为行业提供一套可落地的行动参照。
扫描二维码,可获取《AI时代,医药医疗行业TO C战略升级行动白皮书》完整版。
2025如何重获品牌主权?中国广告协会联合秒针系统发布《中国泛社交媒体趋势白皮书2025版》
全网社媒大起底,中国消费者究竟“爱”啥?《中国消费者吃喝玩乐观察报告》正式发布丨insightFlow·洞察
借剧集之力,扬品牌之帆- 《2024中国剧集营销研究报告》|insightFlow·洞察
 产品
 服务对象
 服务范围
 解决方案